ツイスパラメーター正規分布
加速器では,正規分布がしばしば現れます.ここでは,一次元と二次元の正規分布について,理論計算に向いている連続分布と,ビーム解析に向いている離散分布を整理します.最後に,エミッタンスとツイスパラメーターの計算方法を示します.
目次
はじめに
統計に関わる問題で,最も目にする分布のひとつが正規分布です.よく使う分布ですが,分かったつもりでいて,細かいところを忘れがちです.かく言う私も,正規分布はしょっちゅう使っていますが,その理解はかなり怪しいです.少しばかり理解を深めるために,正規分布のあれこれをまとめます.
加速器のビーム挙動のシミュレーションでは,正規分布が現れます.ビーム(バンチ)の粒子の空間分布や運動量分布を表すときに,分散やエミッタンスと呼ばれる物理量が使われます.多くの場合,これらの物理量は正規分布と密接に関わります.この関係をきちんと理解するために,正規分布を自分なりにまとめます.
多次元の正規分布の確率密度関数は, \begin{align} f_X(x_1, \cdots, x_k)=\cfrac{\exp\left[-\frac{1}{2}(\vm{x}-\vm{\mu})^T\vm{\Sigma}^{-1}(\vm{x}-\vm{\mu})\right]}{\sqrt{(2\pi)^k\lvert\vm{\Sigma}\rvert}} \label{eq:kD_normal_dist} \end{align} と記述できます.$\vm{x}$ と $\vm{\mu}$ は $k$ 次元の列ベクトルです.$\vm{\Sigma}$ は分散共分散行列,$\lvert\vm{\Sigma}\rvert$ は行列式 ($\det\vm{\Sigma}$),$\vm{\Sigma}^{-1}$ は逆行列です.$\vm{\mu}$ は平均ベクトルです.これらの意味は,次に示す一次元 ($k=1$) と二次元 ($k=2$) の例で確認します.一見難しそうな式ですが,実際はそれほどではありません.
連続分布
一次元と二次元の連続正規分布の基本パラメーターである平均や分散,共分散を示します.
一次元分布 (\(k=1\))
式 \eqref{eq:kD_normal_dist} で $k=1$ とした一次元の正規分布を考えます.この確率密度関数は, \begin{align} f(x)=\cfrac{1}{\sqrt{2\pi\sigma^2}} \exp\left[-\frac{(x-\mu)^2}{2\sigma^2}\right] \label{eq:1D_normal_dist} \end{align} となります.一次元の場合,式\eqref{eq:kD_normal_dist}中の $\vm{\Sigma}$ は $\sigma^2$ です.これは,しばしば見かける一次元の正規分布です.$\mu$ は $x$ の平均です.$\sigma$ は標準偏差,その二乗 $\sigma^2$ は分散です.これらの計算については後述します.全領域での積分は, \begin{align} \int_{-\infty}^{+\infty}f(x)dx=1 \label{eq:1D_normalize} \end{align} です.確率の全積分は 1 ということです.図1は式 \eqref{eq:1D_normal_dist} の例です.この図は Python で作成しました (プログラム).
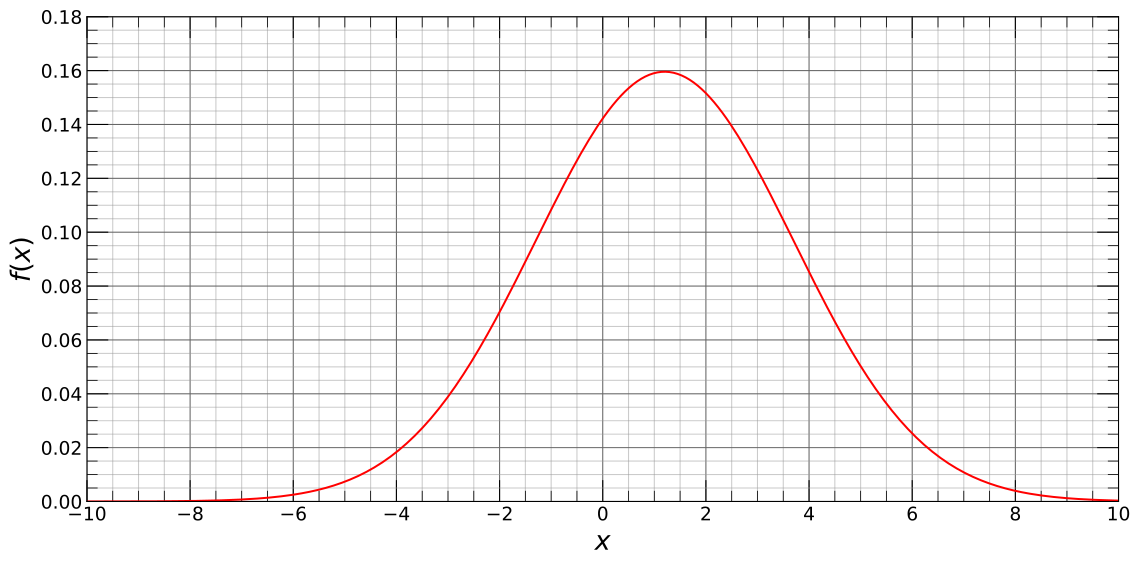
図1: 一次元の正規分布.\(\mu=1.2, \sigma=2.5\).
平均 (\(\mu\))
式 \eqref{eq:1D_normal_dist} の \(x\) の確率分布の平均を求めます.\(x\) の平均値は,\(x\) とその確率 \(f(x)\) の積を積分し,全確率で割ります.具体的な計算は, \begin{align} \cfrac{\int_{-\infty}^{+\infty} x f(x) dx}{\int_{-\infty}^{+\infty} f(x) dx} =\int_{-\infty}^{+\infty} \cfrac{x}{\sqrt{2\pi\sigma^2}} \exp\left[-\frac{(x-\mu)^2}{2\sigma^2}\right]dx =\mu \label{eq:1D_continuous_mean} \end{align} です.これから,$x$ の平均は $\mu$ となっていることが分かります.この積分は,変数変換と対称性を使うと容易に計算できます.
分散 (\(\sigma^2\))
次に,式 \eqref{eq:1D_normal_dist} 中の分散 (平均からの差の二乗) を考えます.分散は正の実数です.連続分布の式 \eqref{eq:1D_normal_dist} 中の分散を計算します.これは, \begin{align} \cfrac{\int_{-\infty}^{+\infty} (x-\mu)^2 f(x) dx}{\int_{-\infty}^{+\infty} f(x) dx} =\int_{-\infty}^{+\infty}(x-\mu)^2f(x)dx =\sigma^2 \label{eq:1D_continuous_variance} \end{align} となります(計算過程).これで,式 \eqref{eq:1D_normal_dist} が表す \(x\) の密度関数の分散は,\(\sigma^2\) となっていることが分かります.
二次元分布 (\(k=2\))
次に,式 \eqref{eq:kD_normal_dist} の二次元の場合を考えます.二次元の場合の分散共分散行列は \begin{align} \vm{\Sigma}= \begin{bmatrix} \sigma_{x}^2 & \rho\sigma_{x}\sigma_{y} \\ \rho\sigma_{x}\sigma_{y} & \sigma_{y}^2 \\ \end{bmatrix} \label{eq:mat_Sigma} \end{align} となります.$\rho$ は相関係数で,$|\rho|\leq 1$ を満たします(証明).この行列式は,$(1-\rho^2)\sigma_{x}^2\sigma_{y}^2$ です.$|\rho|<1$ では行列式が正で,対角成分も正なので,$\vm{\Sigma}$ は正定値です.したがって,$\vm{\Sigma}^{-1}$ も正定値となり,確率密度関数の等高線は楕円になります(参考).
分散共分散行列の逆行列を計算し,整理すると,二次元の場合の確率密度関数は \begin{align} \small f(x,\,y)=\cfrac{1}{2\pi\sigma_x\sigma_y\sqrt{1-\rho^2}} \exp\left\lbrace -\cfrac{1}{2(1-\rho^2)}\left[ \left(\cfrac{x-\mu_x}{\sigma_x}\right)^2 -2\rho \left(\cfrac{x-\mu_x}{\sigma_x}\right) \left(\cfrac{y-\mu_y}{\sigma_y}\right) +\left(\cfrac{y-\mu_y}{\sigma_y}\right)^2 \right]\right\rbrace \label{eq:2D_normal_dist} \small \end{align} が得られます.この辺りの計算は少し面倒なので,私は Mathematica で確認しました.図2は式 \eqref{eq:2D_normal_dist} の例です (プログラム).
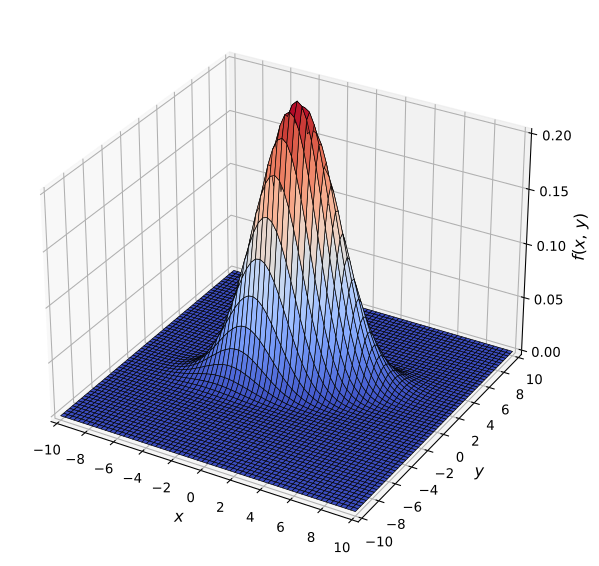
図2: 二次元の正規分布.
\(\mu=(0.2, 0.5), \sigma=(2.3, 1.3), \rho=0.6\)
式\eqref{eq:2D_normal_dist}を全空間で積分します.積分は, \begin{align} \small \cfrac{1}{2\pi\sigma_x\sigma_y\sqrt{1-\rho^2}} \int_{-\infty}^{+\infty}\int_{-\infty}^{+\infty}\exp\left\lbrace -\cfrac{1}{2(1-\rho^2)}\left[ \left(\cfrac{x-\mu_x}{\sigma_x}\right)^2-2\rho \left(\cfrac{x-\mu_x}{\sigma_x}\right) \left(\cfrac{y-\mu_y}{\sigma_y}\right) +\left(\cfrac{y-\mu_y}{\sigma_y}\right)^2 \right]\right\rbrace dxdy=1 \normalsize \end{align} です.この計算もここでは省略します.この結果は, \begin{align} \int_{-\infty}^{+\infty}\int_{-\infty}^{+\infty}f(x,\,y)dxdy=1 \label{eq:2D_normalize} \end{align} です.
平均 (\(\mu\))
一次元の場合と同様に,二次元の正規分布の確率密度の平均を計算します.結果は, \begin{align} &\cfrac{\int_{-\infty}^{+\infty}\int_{-\infty}^{+\infty}xf(x,\,y)dxdy} {\int_{-\infty}^{+\infty}\int_{-\infty}^{+\infty}f(x,\,y)dxdy} = \mu_x& &\cfrac{\int_{-\infty}^{+\infty}\int_{-\infty}^{+\infty}yf(x,\,y)dxdy} {\int_{-\infty}^{+\infty}\int_{-\infty}^{+\infty}f(x,\,y)dxdy} = \mu_y& \label{eq:2D_int_xf_dx_eq_u} \end{align} です(計算過程).$x$ と $y$ の平均は $\mu_x$ と $\mu_y$ になります.これは期待した結果で,直感的にも自然です.
分散 (\(\sigma_x^2,\,\sigma_y^2\))
二次元の正規分布の分散 (平均からの差の二乗) は, \begin{align} &\cfrac{\int_{-\infty}^{+\infty}\int_{-\infty}^{+\infty}(x-\mu_x)^2f(x,\,y)dxdy} {\int_{-\infty}^{+\infty}\int_{-\infty}^{+\infty}f(x,\,y)dxdy} =\sigma_x^2 & &\cfrac{\int_{-\infty}^{+\infty}\int_{-\infty}^{+\infty}(y-\mu_y)^2f(x,\,y)dxdy} {\int_{-\infty}^{+\infty}\int_{-\infty}^{+\infty}f(x,\,y)dxdy} =\sigma_y^2 &\label{eq:2D:variance} \end{align} です (計算過程).
共分散 (\(\rho\sigma_x\sigma_y\))
共分散の計算は,先の分散の計算と似ています.二次元の正規分布は, \begin{align} \cfrac{\int_{-\infty}^{+\infty}\int_{-\infty}^{+\infty}(x-\mu_x)(y-\mu_y)f(x,\,y)dxdy} {\int_{-\infty}^{+\infty}\int_{-\infty}^{+\infty}f(x,\,y)dxdy} &=\rho\sigma_x\sigma_y \label{eq:2D:covariance} \end{align} です (計算過程).共分散は,相関係数と二つの標準偏差の積で表されます.
連続分布の確率密度の積分と面積
一次元
ここでの議論では,平均 ($\mu$) は関係ないので,ゼロとします.標準偏差の幅に含まれる確率を考えます.この積分は初等関数では書けないので,数値積分を行います.結果は, \begin{align} \cfrac{1}{\sqrt{2\pi\sigma^2}} \int_{-\sigma}^{+\sigma}\exp\left[-\frac{x^2}{2\sigma^2}\right]dx=0.6826894921 \end{align} です.この積分の範囲 $[-\sigma,\,+\sigma]$ は,確率密度関数の値がピークの $1/\sqrt{e}=0.6065306597$ 以上の領域です.
二次元
二次元の場合の確率密度関数 \begin{align} \small f(x,\,y)=\cfrac{1}{2\pi\sigma_x\sigma_y\sqrt{1-\rho^2}} \exp\left\lbrace -\cfrac{1}{2(1-\rho^2)}\left[ \left(\cfrac{x-\mu_x}{\sigma_x}\right)^2 -2\rho \left(\cfrac{x-\mu_x}{\sigma_x}\right) \left(\cfrac{y-\mu_y}{\sigma_y}\right) +\left(\cfrac{y-\mu_y}{\sigma_y}\right)^2 \right]\right\rbrace \small \end{align} の積分を考えます.これは,式\eqref{eq:2D_normal_dist}です.確率密度の値が同じ点の集合は楕円になります.その様子を図3に示します.色が確率密度の値を示します.この図から,等高線が楕円になることが分かります.その楕円の内側の確率密度の積分と楕円の面積を考えます.確率密度が同じ値の楕円の方程式は, \begin{align} \cfrac{(x-\mu_x)^2}{(1-\rho^2)\sigma_x^2}-\cfrac{2\rho (x-\mu_x)(y-\mu_y)}{(1-\rho^2)\sigma_x\sigma_y}+\cfrac{(y-\mu_y)^2}{(1-\rho^2)\sigma_y^2}=\eta^2 \label{eq:equipotential_eps} \end{align} です.$\eta=1$ の時,この楕円での確率密度の値はピークの $1/\sqrt{e}=0.6065306597$ です.図3の黒線が $\eta=1$ の楕円です.
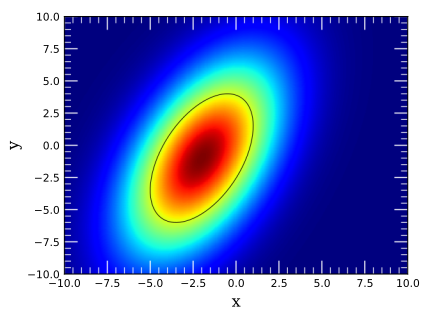
図3: 二次元の正規分布.\(\mu=(-2.0,\,-1.0),\,\sigma=(3.0,\,5.0),\,\rho=0.5\).
確率密度の積分
平均を引き,楕円を円に写す変数変換を行うと,\(\eta=1\) の楕円の内側は半径 \(\sigma\) の円として扱えます.そのため,\(\eta=1\) の楕円の内側の確率密度の積分は次の形で計算できます. \begin{align} P_\sigma = \int\int_{S\,\sigma} f_X(x,y) = \cfrac{1}{2\pi\sigma^2}\int_0^{2\pi}\int_0^\sigma \exp\left(-\frac{r^2}{2\sigma^2}\right) rdrd\theta =1-\cfrac{1}{\sqrt{e}} \end{align} この値は,0.3934693403 です.式\eqref{eq:equipotential_eps}の $\eta$ が任意の場合は, \begin{align} P_{\eta\sigma} = \int\int_{S\,\eta\sigma} f_X(x,y) = \cfrac{1}{2\pi\sigma^2}\int_0^{2\pi}\int_0^{\eta\sigma} \exp\left(-\frac{r^2}{2\sigma^2}\right) rdrd\theta =1-\exp\left(-\frac{\eta^2}{2}\right)\label{eq:cal_P_from_eta} \end{align} となります.
楕円の面積
楕円の面積も,$\eta=1$ からはじめます.平均は楕円の位置をずらすだけなので,面積の計算では中心を原点に移して考えます.この場合の楕円の方程式を二次形式で表すと, \begin{align} \begin{bmatrix} x & y \end{bmatrix} \begin{bmatrix} \cfrac{1}{(1-\rho^2)\sigma_x^2} & -\cfrac{\rho}{(1-\rho^2)\sigma_x\sigma_y} \\ -\cfrac{\rho}{(1-\rho^2)\sigma_x\sigma_y} & \cfrac{1}{(1-\rho^2)\sigma_y^2} \\ \end{bmatrix} \begin{bmatrix} x\\ y \end{bmatrix}=1 \label{eq:QuadraticForm} \end{align} です.この楕円の面積 \(S_\sigma\) は, \begin{align} S_\sigma =\cfrac{\pi}{\sqrt{\det(\vm{\Sigma}^{-1})}} =\pi\sqrt{\det(\vm{\Sigma})} =\pi\sigma_x\sigma_y\sqrt{1-\rho^2} \end{align} です (計算方法).ここで,$\vm{\Sigma}^{-1}$ は,式\eqref{eq:QuadraticForm}の 2\(\times\)2 の行列で,式\eqref{eq:mat_Sigma}の逆行列になります.式\eqref{eq:equipotential_eps}の $\eta$ が任意の場合の面積は, \begin{align} S_{\eta\sigma} &=\eta^2\pi\sigma_x\sigma_y\sqrt{1-\rho^2} \label{eq:section_ellipse_eta} \end{align} となります.
楕円の積分と面積のまとめ
加速器の世界では,90%エミッタンスや RMS エミッタンスなど,様々なサイズの楕円が現れます.これは,確率 (確率密度の積分) が 90% になる楕円や,先の楕円の $\eta$ が 1 になる楕円を指します.確率 $P_{\eta\sigma}$ から $\eta$ を計算すると,式\eqref{eq:cal_P_from_eta}から, \begin{align} \eta = \sqrt{-2\log\left(1-P_{\eta\sigma}\right)} \end{align} となります.\(\eta\) が決まれば,平均と分散行列を決めることで楕円を描くことができます.ここで,将来のために,確率と \(\eta\) の関係を表にまとめます.
| 確率 \(P_{\eta\sigma}\) | \(\eta\) | \(\exp(-\eta^2/2)\) | 備考 (加速器) |
|---|---|---|---|
| 0.10 | 0.459043 | 0.90 | 10 % エミッタンス |
| 0.20 | 0.668047 | 0.80 | 20 % エミッタンス |
| 0.30 | 0.844600 | 0.70 | 30 % エミッタンス |
| 0.393469340 | 1 | 0.606530 | RMS エミッタンス |
| 0.40 | 1.01076765 | 0.60 | 40 % エミッタンス |
| 0.50 | 1.177410 | 0.50 | 50 % エミッタンス |
| 0.60 | 1.353728 | 0.40 | 60 % エミッタンス |
| 0.70 | 1.551755 | 0.30 | 70 % エミッタンス |
| 0.80 | 1.794122 | 0.20 | 80 % エミッタンス |
| 0.90 | 2.145966 | 0.10 | 90 % エミッタンス |
| 0.99 | 3.034854 | 0.01 | 99 % エミッタンス |
離散分布
前節までは連続分布でしたが,本節では離散分布を考えます.離散分布では,連続分布の積分 ($\int$) が和 ($\sum$) に変わります.
一次元
N 個のデータからなる一次元の離散分布 \((\tilde{x}_1,\,\tilde{x}_2,\,\tilde{x}_3,\,\cdots,\,\tilde{x}_N)\) の平均と分散を考えます.この場合,式\eqref{eq:1D_normalize}に対応する規格化は, \begin{align} \sum_{i=1}^{N}1 = N \end{align} となります.これを使い式\eqref{eq:1D_continuous_mean}と\eqref{eq:1D_continuous_variance}に対応する一次元の離散分布の平均 \(\mu\) と分散 \(\sigma^2\) を求めます.それぞれは, \begin{align} &\mu = \cfrac{1}{N}\sum_{i=1}^N\tilde{x}_i \\ &\sigma^2=\frac{1}{N}\sum_{i=1}^N(\tilde{x}_i-\mu)^2 =\frac{1}{N}\sum_{i=1}^N \tilde{x}_i^2-\mu^2 \end{align} となります.これらの式を計算すれば,一次元分布の平均と分散が得られます.
二次元
次は二次元の離散分布です.分布は \([(\tilde{x}_1,\,\tilde{y}_1),\,(\tilde{x}_2,\,\tilde{y}_2),\,(\tilde{x}_3,\,\tilde{y}_3),\,\cdots,\,(\tilde{x}_N,\,\tilde{y}_N)]\) とします.この場合,式\eqref{eq:2D_normalize}に対応する規格化は, \begin{align} \sum_{i=1}^{N}1 = N \end{align} となります.式\eqref{eq:2D_int_xf_dx_eq_u}や式\eqref{eq:2D:variance},式\eqref{eq:2D:covariance}に対応する平均 ($\mu_x,\,\mu_y$) と分散 ($\sigma_x^2,\,\sigma_y^2$),共分散 $\rho\sigma_x\sigma_y$ は, \begin{align} &\mu_x=\cfrac{1}{N}\sum_{i=1}^N\tilde{x}_i& &\mu_y=\cfrac{1}{N}\sum_{i=1}^N\tilde{y}_i \label{eq:discrete_2D_mean}\\ &\sigma_x^2=\cfrac{1}{N}\sum_{i=1}^N(\tilde{x}_i-\mu_x)^2=\frac{1}{N}\sum_{i=1}^N \tilde{x}_i^2-\mu_x^2& &\sigma_y^2=\cfrac{1}{N}\sum_{i=1}^N(\tilde{y}_i-\mu_y)^2=\frac{1}{N}\sum_{i=1}^N \tilde{y}_i^2-\mu_y^2& \label{eq:discrete_2D_variance}\\ &\rho\sigma_x\sigma_y=\cfrac{1}{N}\sum_{i=1}^N(\tilde{x}_i-\mu_x)(\tilde{y}_i-\mu_y)& \label{eq:discrete_2D_covariance} \end{align} となります.
図4に,二次元の離散正規分布を示します.図中の黒線は,式\eqref{eq:equipotential_eps}の $\eta=1$ の楕円です.楕円を描くための平均と分散,共分散は本節で示した式\eqref{eq:discrete_2D_mean} — \eqref{eq:discrete_2D_covariance}を使いました.データの数 ($N$) は 10,000 個で,楕円内の粒子は 3,925 個です.これは,上の表の $\eta=1$ で予想される 39.346 % にかなり近い値です.この楕円の面積は,式\eqref{eq:section_ellipse_eta}から \begin{align} S_{\sigma} &=\pi\sigma_x\sigma_y\sqrt{1-\rho^2} \nonumber\\ &=\pi\sqrt{\cfrac{\sum_{i=1}^N(\tilde{x}_i-\mu_x)^2}{N} \cfrac{\sum_{i=1}^N(\tilde{y}_i-\mu_y)^2}{N} -\left[\frac{\sum_{i=1}^N(\tilde{x}_i-\mu_x)(\tilde{y}_i-\mu_y)}{N}\right]^2} \label{eq:discrete_ellipse_section} \end{align} となります ($\eta=1$).この面積を $\pi$ で割った $S_{\sigma}/\pi$ が,加速器でしばしば現れる RMS エミッタンスです.
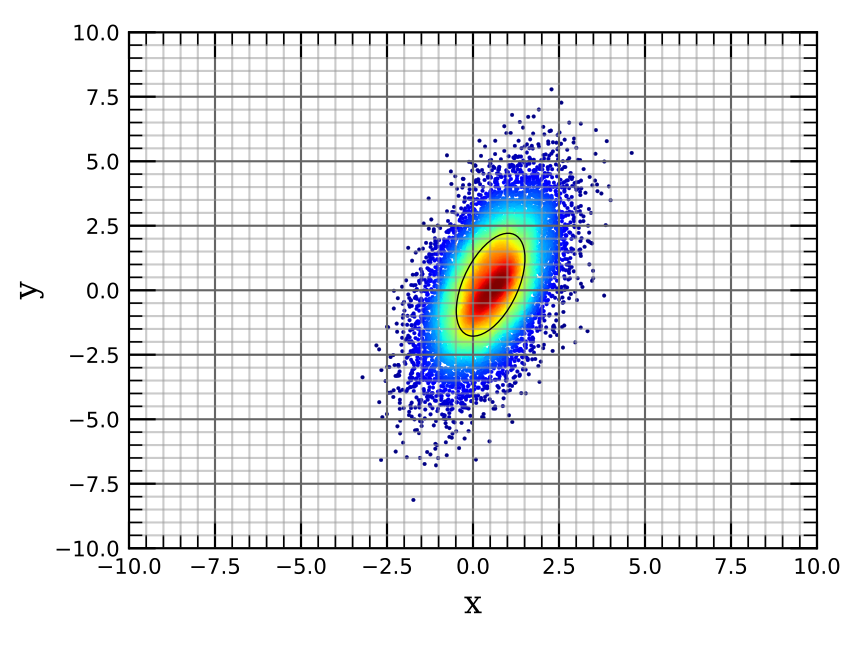
図4: 二次元の離散正規分布.\(\mu=(-0.5,\,-0.2),\,\sigma=(1.0,\,2.0),\,\rho=0.5\).
二次元 (重み付き)
次は,データに重みがある場合です.分布は $[(\tilde{x}_1,\,\tilde{y}_1),\,(\tilde{x}_2,\,\tilde{y}_2),\,(\tilde{x}_3,\,\tilde{y}_3),\,\cdots,\,(\tilde{x}_N,\,\tilde{y}_N)]$ とし,重みは $(w_1,\,w_2,\,w_3,\,\cdots,\,w_N)$ です.この重みは,各点の重要度や頻度に相当します.このことを念頭に入れると,規格化は, \begin{align} W=\sum_{i=1}^{N}w_i \end{align} となります.式\eqref{eq:2D_int_xf_dx_eq_u}や式\eqref{eq:2D:variance},式\eqref{eq:2D:covariance}に対応する平均 ($\mu_x,\,\mu_y$) と分散 ($\sigma_x^2,\,\sigma_y^2$),共分散 $\rho\sigma_x\sigma_y$ は, \begin{align} &\mu_x=\cfrac{1}{W}\sum_{i=1}^Nw_i\tilde{x}_i& &\mu_y=\cfrac{1}{W}\sum_{i=1}^Nw_i\tilde{y}_i \label{eq:discrete_2DW_mean}\\ &\sigma_x^2=\cfrac{1}{W}\sum_{i=1}^N(\tilde{x}_i-\mu_x)^2w_i =\frac{1}{W}\sum_{i=1}^N w_i\tilde{x}_i^2-\mu_x^2& &\sigma_y^2=\cfrac{1}{W}\sum_{i=1}^N(\tilde{y}_i-\mu_y)^2w_i =\frac{1}{W}\sum_{i=1}^N w_i\tilde{y}_i^2-\mu_y^2& \label{eq:discrete_2DW_variance}\\ &\rho\sigma_x\sigma_y =\cfrac{1}{W}\sum_{i=1}^N(\tilde{x}_i-\mu_x)(\tilde{y}_i-\mu_y)w_i& \label{eq:discrete_2DW_covariance} \end{align} となります.
加速器のエミッタンス
加速器の世界では,横方向のビーム分布は \((x,\,x^\prime)\), \((y,\,y^\prime)\) で表現されます.\(x\) と \(y\) は座標で,\(x^\prime\) と \(y^\prime\) は角度です.一般的に,座標の単位は mm,角度は mrad です.この分布は位相空間と呼ばれ,横軸が座標,縦軸が角度になります.加速器では,この位相空間がビームダイナミックス計算や実験データの解析で現れます.ここでは,これらの計算に必要ないくつかの式を示します.
ビームダイナミックス (重みなし)
これは,重み付けのない離散分布に相当します.加速器では様々なビームダイナミックス計算が行われますが,そのひとつに,多数の粒子の運動を時間を追って計算する方法があります.その計算結果として,時刻ごと,粒子ごとに $(x,\,y,\,z,\,P_x,\,P_y,\,P_z)$ が得られます.これは 6 次元の位相空間で,$(P_x,\,P_y,\,P_z)$ は各軸の運動量です.加速器では $x$ 軸,$y$ 軸,$z$ 軸の運動を独立に扱える場合が多いので,$(x,\,P_x)$,$(y,\,P_y)$,$(z,\,P_z)$ という三つの二次元位相空間で表現されます.ただし,運動量は直感的に分かりにくいので,横方向の運動量は $P_z$ で割り,角度に変換します.すなわち,$(x,\,x^\prime)$,$(y,\,y^\prime)$ とします.$x^\prime=P_x/P_z$ と $y^\prime=P_y/P_z$ は角度になります.$z$ 軸方向はもう少し複雑で,$(\Delta\phi,\,\Delta E)$ となります.これは位相とエネルギーの分布です.それぞれの二次元位相空間で粒子を含む楕円を描き,その面積を $S$,面積を $\pi$ で割った値をエミッタンス $\varepsilon$ とします.
ここではエミッタンスの計算方法と楕円を描く手順を示します.$x$ 軸,$y$ 軸,$z$ 軸のいずれも計算手順は同じなので,$x$ 軸についてのみ示します.データは,$[(x_1,\,x^\prime_1),\,(x_2,\,x^\prime_2),\,(x_3,\,x^\prime_3),\,\cdots,\,(x_N,\,x^\prime_N)]$ です.データの重みは全て同一です.このデータが正規分布している保証はありませんが,解析は正規分布と同じ手続きで進めます.以下のとおりです.慣習的に加速器で使われる記号を使います.
- 平均値を計算します. \begin{align} &\langle x \rangle=\cfrac{1}{N}\sum_{i=1}^N x_i& &\langle x^\prime \rangle=\cfrac{1}{N}\sum_{i=1}^N x_i^\prime& \end{align}
- 分散と共分散を計算します.これは,式\eqref{eq:discrete_2D_variance}や式\eqref{eq:discrete_2D_covariance}を参考にすると, \begin{align} &\sigma_x^2=\cfrac{1}{N}\sum_{i=1}^N(x_i-\langle x \rangle)^2& &\sigma_{x^\prime}^2=\cfrac{1}{N}\sum_{i=1}^N(x_i^\prime-\langle x^\prime \rangle)^2& \\ &\rho\sigma_x\sigma_{x^\prime}=\cfrac{1}{N}\sum_{i=1}^N(x_i-\langle x \rangle)(x_i^\prime-\langle x^\prime \rangle)& \end{align} となります.
- 式\eqref{eq:discrete_ellipse_section}に従い RMS エミッタンス $\varepsilon_{RMS}$ を計算します.ここでは,エミッタンスを楕円の面積を $\pi$ で割った値とします. \begin{align} \varepsilon_{RMS}=\sqrt{\sigma_x^2\sigma_{x^\prime}^2-(\rho\sigma_x\sigma_{x^\prime})^2} \label{eq:discrete_RMS_emittance} \end{align} となります.
- 標準偏差 (\(\sigma_x,\,\sigma_{x^\prime}\)) と相関係数 \(\rho\) を計算します. \begin{align} &\sigma_x=\sqrt{\sigma_x^2}& &\sigma_{x^\prime}=\sqrt{\sigma_{x^\prime}^2}& &\rho=\cfrac{\rho\sigma_x\sigma_{x^\prime}}{\sigma_x\sigma_{x^\prime}}& \end{align} そして,式\eqref{eq:equipotential_eps}: \begin{align} \cfrac{(x-\langle x \rangle)^2}{(1-\rho^2)\sigma_x^2} -\cfrac{2\rho (x-\langle x \rangle)(x^{\prime}-\langle x^\prime \rangle)} {(1-\rho^2)\sigma_x\sigma_{x^\prime}} +\cfrac{(x^{\prime}-\langle x^\prime \rangle)^2}{(1-\rho^2)\sigma_{x^{\prime}}^2} =1 \end{align} に従い楕円を描きます.これは式\eqref{eq:equipotential_eps}の $\eta=1$ で RMS エミッタンスを表す楕円になります.この楕円の面積は,$S_{RMS}=\pi\varepsilon_{RMS}$ です.
- 最後に,10 %, 20 %, 30 %, … のエミッタンスを計算します.そのために,ビームの中心からの距離に相当する \(\eta_i\) を計算します. \begin{align} \eta_i=\sqrt{ \cfrac{(x_i-\langle x \rangle)^2}{(1-\rho^2)\sigma_x^2} -\cfrac{2\rho (x_i-\langle x \rangle)(x_i^{\prime}-\langle x^\prime \rangle)} {(1-\rho^2)\sigma_x\sigma_{x^\prime}} +\cfrac{(x_i^{\prime}-\langle x^\prime \rangle)^2}{(1-\rho^2)\sigma_{x^{\prime}}^2}} \label{eq:various_emittance} \end{align} これは本当の距離ではなく,標準偏差で規格化した距離のような量です.この距離 $\eta_i$ を小さい順に並べます.そして,10 %, 20 %, 30 %, … の位置にある $\eta_i$ を求めます.得られた $\eta_i$ に対して,式\eqref{eq:various_emittance}の平方根の中身を $\eta_i^2$ と置いた楕円を描きます.これがエミッタンスを表す楕円になります.エミッタンス (楕円の面積を $\pi$ で割った値) $\varepsilon$ は,式\eqref{eq:section_ellipse_eta} から計算できます.具体的には, \begin{align} \varepsilon &=\eta_i^2\sigma_x\sigma_{x^\prime}\sqrt{1-\rho^2} \end{align} です.
実験データ (重みあり)
実験データには,測定値ごとに重みが付くことがあります.データは,$[(x_1,\,x^\prime_1),\,(x_2,\,x^\prime_2),\,(x_3,\,x^\prime_3),\,\cdots,\,(x_N,\,x^\prime_N)]$ という位相空間の座標と,それに対応した重み $(w_1,\,w_2,\,w_3,\,\cdots,\,w_N)$ から成ります.この場合のエミッタンスを,先のビームダイナミックスの計算と同じ方法で求めます.
- 規格化と平均値を計算します. \begin{align} &W=\sum_{i=1}^N w_i & \\ &\langle x \rangle=\cfrac{1}{W}\sum_{i=1}^N w_ix_i& &\langle x^\prime \rangle=\cfrac{1}{W}\sum_{i=1}^N w_ix_i^\prime& \end{align}
- 分散と共分散を計算します.これは,式\eqref{eq:discrete_2DW_variance}や式\eqref{eq:discrete_2DW_covariance}を参考にすると, \begin{align} &\sigma_x^2=\cfrac{1}{W}\sum_{i=1}^N(x_i-\langle x \rangle)^2w_i& &\sigma_{x^\prime}^2=\cfrac{1}{W}\sum_{i=1}^N(x_i^\prime-\langle x^\prime \rangle)^2w_i& \\ &\rho\sigma_x\sigma_{x^\prime} =\cfrac{1}{W}\sum_{i=1}^N(x_i-\langle x \rangle)(x_i^\prime-\langle x^\prime \rangle)w_i& \end{align} となります.
- この後の楕円の描き方やエミッタンスの計算は,前節のビームダイナミックス (重みなし)の (3) 以降と同一です.
加速器のツイスパラメーター
エミッタンスが分かったので,ツイスパラメーターの式も示します.ここでは $x$ 方向の位相空間 $(x,\,x^\prime)$ を考え,平均を引いた座標で書きます.ビームの分布を表すパラメーター $(\sigma_x^2,\,\sigma_{x^{\prime}}^2,\,\rho)$ は,前節の計算で得られます.RMS エミッタンスは, \begin{align} \varepsilon =\sqrt{\sigma_x^2\sigma_{x^{\prime}}^2-(\rho\sigma_x\sigma_{x^{\prime}})^2} \label{eq:rms_emittance_from_covariance} \end{align} です.これは楕円の面積 $S$ を $\pi$ で割った値です.すなわち,$\varepsilon=S/\pi$ です.別ページの楕円のところで述べた通り,加速器のツイスパラメーター $(\alpha,\,\beta,\,\gamma)$ とエミッタンス $\varepsilon$ の関係は, \begin{align} \begin{bmatrix} x-\langle x \rangle & x^{\prime}-\langle x^\prime \rangle \end{bmatrix} \begin{bmatrix} \gamma & \alpha \\ \alpha & \beta \end{bmatrix} \begin{bmatrix} x-\langle x \rangle\\ x^{\prime}-\langle x^\prime \rangle \end{bmatrix}=\varepsilon=\cfrac{S}{\pi} \label{eq:QuadraticForm2} \end{align} となります.このとき, \begin{align} \beta &= \cfrac{\sigma_x^2}{\varepsilon},& \gamma &= \cfrac{\sigma_{x^{\prime}}^2}{\varepsilon},& \alpha &= -\cfrac{\rho\sigma_x\sigma_{x^{\prime}}}{\varepsilon} \end{align} です.この定義から,$\beta\gamma-\alpha^2=1$ が成り立ちます.
ページ作成情報
参考資料
- G. ストラング 著,山口昌哉 監訳,井上昭 訳『線形代数とその応用』産業図書.
更新履歴
| 2022年03月13日 | ページの新規作成 |
| 2022年12月29日 | ツイスパラメーターの記載を追加 |
| 2025年08月31日 | \(\eta\) の計算の誤りの修正 |
| 2026年06月03日 | 日本語と数式の説明を見直しました. |